Prueba gratis: Curso de criptomonedas desde cero: fundamentos y blockchain
Entiende de verdad cómo funcionan Bitcoin, Ethereum, las stablecoins y las wallets, aprende a moverte con seguridad y conoce las reglas del juego en España y en la Unión Europea. Un recorrido completo, de cero a una base sólida, con casos reales, esquemas visuales y evaluación en cada paso.
∞
Acceso de por vida y actualizaciones incluidasTu curso se actualiza cuando cambian las normas o la tecnología
Tu curso
Lo que incluye tu curso
Acceso de por vida al curso, con todas las actualizaciones incluidas: cuando cambian las normas o la tecnología, tu curso se actualiza contigo.
Casos reales documentados, con fecha y fuente, para aprender de lo que ya ha ocurrido en el mercado.
Evaluación completa: prueba inicial, autoevaluación en cada unidad, control por módulo y prueba final con explicación de cada respuesta.
Certificado de aprovechamiento con código de verificación al superar la prueba final.
Contenido educativo, no es asesoramiento financiero ni una recomendación de inversión. Los criptoactivos son muy volátiles y puedes perder todo el dinero invertido. Aviso de riesgos.
Antes de empezar
Guía del alumno
A quién va dirigido
A cualquier persona que quiera entender el mundo cripto desde la base: curiosos que oyen hablar de Bitcoin cada día, profesionales que necesitan conversar con criterio sobre criptoactivos, ahorradores que quieren saber qué hay detrás antes de tomar cualquier decisión y docentes o comunicadores que tienen que explicarlo.
Requisitos
Ninguno. No necesitas conocimientos de finanzas, de programación ni de matemáticas. Todos los conceptos técnicos se explican desde cero, con ejemplos cotidianos.
Cómo estudiar este curso
Empieza por la prueba inicial orientativa: no cuenta para nota y te muestra desde dónde partes.
En cada unidad, lee primero los objetivos, después el desarrollo y los cuadros destacados, y termina con el resumen y la autoevaluación (5 preguntas; se supera con 4 aciertos).
Al cerrar cada módulo, resuelve el ejercicio de aplicación y el control del módulo (5 preguntas; con 4 o 5 aciertos puedes avanzar).
Termina con la prueba final (20 preguntas; se supera con un 70 %, es decir, 14 aciertos). Intentos ilimitados.
Dedicación orientativa: entre 2,5 y 4 horas por módulo, 20 horas en total. Puedes ir a tu ritmo; el acceso es de por vida.
Resultados de aprendizaje
Al terminar el curso serás capaz de:
Explicar qué es un criptoactivo, en qué se diferencia del dinero bancario y por qué su valor depende de la confianza en unas reglas.
Describir cómo funciona una blockchain (bloques, hash, firmas digitales y consenso) y valorar sus ventajas y sus límites.
Explicar el funcionamiento de Bitcoin: emisión, halving, minería y usos principales.
Distinguir Ethereum, los contratos inteligentes, las stablecoins (EMT y ART), los tokens de utilidad, de gobernanza, los NFT y los tokens que son valores negociables.
Elegir con criterio entre wallets custodiadas y no custodiadas, proteger una frase semilla y comprobar si un proveedor está autorizado.
Reconocer los riesgos principales y las señales de fraude, y situar el marco MiCA y las nociones fiscales básicas en España.
Estructura y evaluación
Módulo
Unidades
Horas
Evaluación
1. Dinero, valor y confianza
1.1–1.3
3 h
3 autoevaluaciones + control del módulo
2. Qué es una blockchain
2.1–2.4
4 h
4 autoevaluaciones + control del módulo
3. Bitcoin
3.1–3.3
3 h
3 autoevaluaciones + control del módulo
4. Ethereum, stablecoins y otros tokens
4.1–4.4
3,5 h
4 autoevaluaciones + control del módulo
5. Wallets, exchanges y seguridad básica
5.1–5.4
3,5 h
4 autoevaluaciones + control del módulo
6. Riesgos, fraudes, regulación y fiscalidad
6.1–6.4
2,5 h
4 autoevaluaciones + control del módulo
Prueba inicial, caso final, glosario y prueba final
—
0,5 h
Prueba inicial (orientativa) + prueba final (20)
Total
22 unidades
20 h
165 preguntas
Prueba inicial orientativa
Cinco preguntas para saber desde dónde partes. No cuenta para la nota.
1. Cuando una tienda expresa el precio de un producto en euros, ¿qué función del dinero está usando?
Respuesta correcta: c. Expresar precios es la función de unidad de cuenta. El medio de intercambio aparece al pagar y el depósito de valor al ahorrar; el patrón oro es un sistema histórico de respaldo, no una función del dinero.
2. ¿Qué guarda realmente una wallet de criptoactivos?
Respuesta correcta: d. Los criptoactivos siempre están registrados en la blockchain; la wallet guarda las claves que permiten disponer de ellos. Por eso perder las claves equivale a perder el acceso.
3. Una stablecoin es un criptoactivo que…
Respuesta correcta: d. Una stablecoin busca estabilidad mediante reservas u otros mecanismos, pero ha habido casos de pérdida de paridad. No está cubierta por el FGD ni se limita a Bitcoin.
4. ¿Qué organismo supervisa en España a los proveedores de servicios de criptoactivos autorizados conforme a MiCA?
Respuesta correcta: c. La CNMV es la autoridad competente en España para supervisar el cumplimiento de MiCA por los proveedores de servicios; el Banco de España supervisa a los emisores de EMT y ART. Hacienda y la DGT tienen funciones tributarias y el FGD protege depósitos bancarios.
5. Un desconocido te escribe por mensajería y te garantiza un 5 % semanal si le transfieres criptoactivos. ¿Qué indica esa situación?
Respuesta correcta: c. El contacto no solicitado y la promesa de rentabilidades altas y garantizadas son dos de las señales de alarma que más repiten las advertencias de la CNMV. Ni la cifra concreta ni el importe pequeño reducen el riesgo.
Módulo 1 · 3 h · 3 unidades
Dinero, valor y confianza
Objetivo del módulo. Comprender qué es el dinero, por qué funciona y qué problema concreto intentan resolver los criptoactivos.
Antes de hablar de Bitcoin conviene entender qué es exactamente aquello que pretende mejorar. En este módulo recorrerás las funciones del dinero, el funcionamiento del dinero digital que ya usas cada día y la idea que lo cambió todo en 2008: un registro de pagos que no necesita un intermediario central. Al terminar tendrás el marco para valorar cualquier criptoactivo con tus propios criterios.
Unidad 1.1
¿Para qué sirve el dinero?
Objetivos de la unidad
Identificar las tres funciones clásicas del dinero.
Explicar qué es el dinero fiduciario y en qué se basa su valor.
Aplicar las tres funciones para evaluar cualquier candidato a «dinero».
El dinero es una de las tecnologías sociales más potentes de la historia. Los manuales de economía le atribuyen tres funciones clásicas:
Medio de intercambio: permite pagar sin recurrir al trueque. Ya no hace falta que quien vende pan quiera justo lo que tú ofreces.
Unidad de cuenta: sirve para expresar precios y comparar valores. Gracias a ella sabes que un café «cuesta» menos que una entrada de cine.
Depósito de valor: permite guardar poder adquisitivo para usarlo en el futuro.
Cualquier sistema que aspire a funcionar como dinero se mide por lo bien que cumple las tres a la vez. Un bien puede ser excelente en una función y flojo en otra: un inmueble conserva valor, pero no sirve para pagar la compra; un cupón de descuento sirve para pagar en una tienda, pero no para ahorrar.
De las conchas al dinero fiduciario
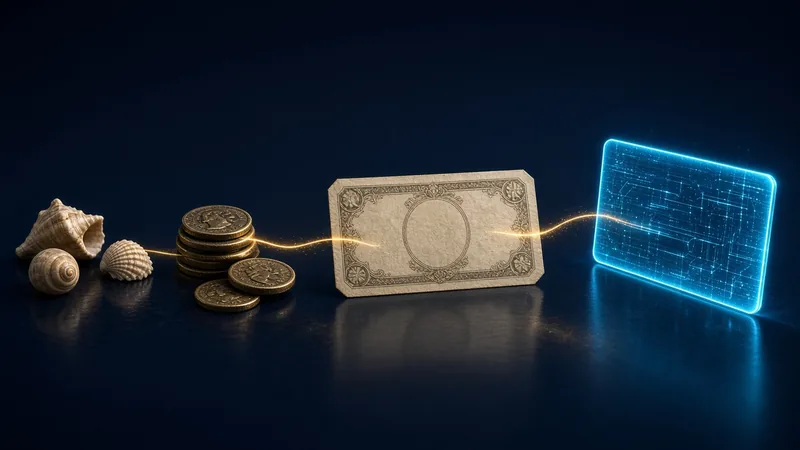
A lo largo de la historia se han usado conchas, sal, metales, monedas acuñadas y billetes convertibles en oro. Hoy utilizamos dinero fiduciario (del latín fiducia, confianza): el euro o el dólar no están respaldados por un metal, sino por la confianza en el banco central que los emite, en el Estado que los acepta para pagar impuestos y en las leyes que obligan a aceptarlos como medio de pago.
Esa confianza se apoya en instituciones: el Banco Central Europeo tiene como mandato principal mantener la estabilidad de precios en la zona del euro, y su objetivo es una inflación del 2 % a medio plazo. Cuando la confianza en las instituciones se rompe, el dinero deja de cumplir sus funciones, como ha ocurrido en episodios de hiperinflación.
Las tres funciones aplicadas a distintos candidatos a dinero
Candidato
Medio de intercambio
Unidad de cuenta
Depósito de valor
Euro en cuenta bancaria
Muy alto
Muy alto
Alto con inflación baja; se erosiona con inflación alta
Oro
Bajo en la vida diaria
Bajo
Histórico, con oscilaciones de precio
Bitcoin
Limitado y variable según el país
Muy bajo: casi nadie fija precios en bitcoin
Objeto de debate por su volatilidad
Autoevaluación de la unidad 1.1
5 preguntas · una única respuesta correcta · se supera con 4 aciertos.
1. ¿Cuáles son las tres funciones clásicas del dinero?
Respuesta correcta: b. Son las tres funciones que recoge cualquier manual de economía. Las demás opciones mezclan actividades bancarias o financieras (emitir, prestar, asegurar, invertir) que no son funciones del dinero en sí.
2. Un restaurante muestra en su carta que el menú del día cuesta 14 €. ¿Qué función del dinero está cumpliendo el euro en ese momento?
Respuesta correcta: c. Al expresar un precio, el euro funciona como unidad de cuenta. Será medio de intercambio cuando pagues, y depósito de valor si guardas el dinero para más adelante. «Reserva de liquidez» no es una de las tres funciones clásicas.
3. ¿En qué se basa el valor del dinero fiduciario?
Respuesta correcta: b. El dinero fiduciario no es convertible en metal desde 1971; su valor descansa en la credibilidad de las instituciones. La cantidad emitida influye en la inflación, pero no es el fundamento de su valor.
4. ¿Qué permite el dinero cuando actúa como depósito de valor?
Respuesta correcta: a. Depósito de valor significa conservar capacidad de compra en el tiempo. Expresar precios es la unidad de cuenta y pagar es el medio de intercambio; los intereses dependen de productos financieros, no del dinero en sí.
5. Un bien conserva su valor durante años, pero casi nadie lo acepta para pagar ni fija precios en él. ¿Qué conclusión es correcta?
Respuesta correcta: c. Conservar valor es cumplir la función de depósito de valor, pero sin servir como medio de intercambio ni como unidad de cuenta no funciona plenamente como dinero. No es fiduciario por definición, y sí cumple al menos una función.
Unidad 1.2
El dinero digital que ya usas
Objetivos de la unidad
Explicar cómo funciona el dinero digital bancario y el papel de los intermediarios.
Identificar las ventajas y los límites del modelo con intermediarios.
Conocer las protecciones del cliente bancario: FGD y devolución de pagos no autorizados.
La mayor parte del dinero que manejas ya es digital: el saldo de tu cuenta, los pagos con tarjeta, Bizum o una transferencia. Ese dinero no existe como billetes guardados en una cámara: es una anotación en el registro de tu banco.
Para que el sistema funcione hacen falta intermediarios: bancos y entidades de pago que llevan un registro central de quién tiene qué y validan cada operación. Cuando pagas con tarjeta, tu banco comprueba que tienes saldo, el comercio recibe una autorización y, después, las entidades liquidan entre ellas.
Las ventajas del modelo con intermediarios
Protección del cliente. Si sufres un cargo no autorizado, la normativa europea de servicios de pago obliga, con carácter general, a devolverte el importe.
Errores reversibles. Una tarjeta robada se bloquea y muchos cargos se pueden impugnar.
Fondo de Garantía de Depósitos (FGD). En España protege los depósitos de cada titular hasta 100.000 € por entidad si el banco quiebra.
Recuperar el acceso. Si olvidas tu contraseña, el banco te identifica y te la restablece.
Los límites
Dependencia de terceros: el banco puede bloquear una cuenta o caer por un fallo técnico.
Comisiones y, en algunos casos, horarios y plazos de liquidación.
Fronteras: una transferencia internacional fuera del espacio SEPA puede tardar días y encarecerse.
Privacidad: el intermediario ve todas tus operaciones.
Dinero digital bancario frente al modelo sin intermediario central
Aspecto
Dinero bancario
Registro sin intermediario (blockchain)
Quién lleva el registro
Tu banco, de forma centralizada
Una red de ordenadores que comparte la misma copia
Si te equivocas
Hay vías de reclamación y devolución
Las operaciones confirmadas no se pueden revertir
Si olvidas la contraseña
El banco te identifica y la restablece
Sin la clave privada no se puede recuperar el acceso
Garantía pública
FGD hasta 100.000 € por titular y entidad
No existe una garantía equivalente
Disponibilidad
Depende de la entidad y del sistema de pagos
Funciona 24 horas, los 7 días de la semana
Autoevaluación de la unidad 1.2
5 preguntas · una única respuesta correcta · se supera con 4 aciertos.
1. ¿De quién depende el dinero digital tradicional?
Respuesta correcta: b. Los bancos y las entidades de pago llevan el registro y validan las operaciones. El BCE no valida pagos individuales con tarjeta y los mineros pertenecen al modelo de blockchain.
2. ¿Qué hacen esos intermediarios con el dinero digital?
Respuesta correcta: b. El papel esencial del intermediario es llevar el registro y validar. No emite bitcoins, no publica las operaciones de sus clientes y no fija el valor del euro.
3. ¿Qué ventaja ofrece el modelo bancario frente a un registro sin intermediario?
Respuesta correcta: d. La reversibilidad y la protección del cliente son ventajas reales del modelo bancario. Las comisiones existen, la dependencia de terceros es precisamente su límite y ningún sistema está libre de fallos.
4. ¿Qué protege en España el Fondo de Garantía de Depósitos (FGD)?
Respuesta correcta: c. El FGD cubre depósitos dinerarios hasta 100.000 € por titular y entidad en caso de insolvencia del banco. No cubre criptoactivos, incluidas las stablecoins, ni pérdidas de mercado.
5. Desde octubre de 2025, en la zona del euro, los proveedores de pagos deben ofrecer transferencias inmediatas en euros. ¿Qué conclusión se extrae para comparar sistemas?
Respuesta correcta: d. El Reglamento (UE) 2024/886 moderniza los pagos tradicionales, pero sigue habiendo intermediarios y no implica ni el uso de blockchains ni la prohibición de criptoactivos.
¿Te ha gustado? Sigue con el curso completo. Curso de criptomonedas desde cero: fundamentos y blockchain: 20 h, acceso de por vida, actualizaciones incluidas y certificado verificable. 79 € · IVA 21 % incluido.
 CryptoPrime Academy